JP2007265156A - 入出金経路分析システム及びプログラム - Google Patents
入出金経路分析システム及びプログラム Download PDFInfo
- Publication number
- JP2007265156A JP2007265156A JP2006091017A JP2006091017A JP2007265156A JP 2007265156 A JP2007265156 A JP 2007265156A JP 2006091017 A JP2006091017 A JP 2006091017A JP 2006091017 A JP2006091017 A JP 2006091017A JP 2007265156 A JP2007265156 A JP 2007265156A
- Authority
- JP
- Japan
- Prior art keywords
- information
- deposit
- withdrawal
- amount
- route
- Prior art date
- Legal status (The legal status is an assumption and is not a legal conclusion. Google has not performed a legal analysis and makes no representation as to the accuracy of the status listed.)
- Pending
Links
Images
Landscapes
- Financial Or Insurance-Related Operations Such As Payment And Settlement (AREA)
Abstract
【課題】顧客の取引毎にその入金経路または出金経路を自動的に分析可能な技術の実現。
【解決手段】口座番号、受渡日、取引対象、入金額を示す入金情報と、口座番号、受渡日、取引対象、出金額を示す出金情報を蓄積する入出金情報記憶部14と、入金情報及び出金情報を口座番号毎に分類する手段と、口座毎に受渡日到来済出金情報の出金額を受渡日到来済入金情報の入金額に引き当てる処理を受渡日の古い順に実行する手段と、引当完了の金額分について出金額及び入金額から減ずる手段と、全額について引当の完了した出金情報及び入金情報を入出金情報記憶部14から削除する手段と、引当済みの出金情報について対応の入金情報及び引当金額を特定した入金経路情報を生成する手段と、引当済みの入金情報について対応の出金情報及び引当金額を特定した出金経路情報を生成する手段と、両経路情報を経路情報記憶部18に格納する手段を備えた入出金経路分析システム10。
【選択図】図3
Description
この発明は入出金経路分析システム及びプログラムに係り、特に、証券会社の顧客が金融商品を購入する際の資金の出所や、金融商品を売却して得た資金の使途を推定する技術に関する。
証券会社では、国内外の株式や債券、投資信託など様々な金融商品を取り扱っており、顧客は証券会社に口座を開設することにより、これらの金融商品について自由に取引を行うことができる。
例えば、国内株式の購入を希望する顧客が、インターネット経由で証券会社のコンピュータに銘柄コード、株数、値段等を特定した買い注文を発すると、証券会社のコンピュータから取引所のコンピュータに対して対応の電文が送信され、取引が成立すると約定データが顧客のパソコンに送信される。これに対し顧客は、約定日を含めて4営業日以内に自己の口座に約定価格分の現金を入金し、受渡日における決済に備える。
また、この株式を市場を通じて売却すると、その代金が自己の口座に振り込まれるため、顧客はこの資金を次の商品購入代金に充てることができる。
野村證券/商品案内[平成18年3月21日検索] インターネットURL:http://www.nomura.co.jp/retail/ 野村證券/証券総合サービス[平成18年3月21日検索] インターネットURL:http://www.nomura.co.jp/service/account/sougou/index.html
ところで、金融の自由化に伴い、各金融機関にはマーケティングの視点に立った商品開発が強く求められるようになってきており、顧客の属性と絡めた資金の経路情報(入金経路及び出金経路)が有効なマーケティング情報の一つとして期待されている。
例えば、「40〜60代の主婦は個人向け国債を現金で購入するケースが多い」という情報が存在した場合、「40〜60代の主婦は、安定運用したい余裕資産を保有している」という仮説が成り立ち、ここから「格付の高い利付債券を引き受け、40〜60代の主婦相手に販売攻勢を仕掛けよう」という戦略が描けることとなる。
例えば、「40〜60代の主婦は個人向け国債を現金で購入するケースが多い」という情報が存在した場合、「40〜60代の主婦は、安定運用したい余裕資産を保有している」という仮説が成り立ち、ここから「格付の高い利付債券を引き受け、40〜60代の主婦相手に販売攻勢を仕掛けよう」という戦略が描けることとなる。
このように、顧客の資金経路情報はマーケティング情報として有効活用できる可能性を秘めているのであるが、取引の精算は受渡日毎にグロスで処理されるため、これまでは顧客の口座に対する個々の入金データと特定の商品を購入するための出金データとを対応付けることができなかった。
この発明は、このような従来の問題を解決するために案出されたものであり、顧客の取引毎にその入金経路(出所)または出金経路(使途)を自動的に分析可能なシステムの実現を目的としている。
上記の目的を達成するため、請求項1に記載した入出金経路分析システムは、顧客の口座番号、約定日、受渡日、取引対象、口座への入金額を示すデータ項目を備えた入金情報と、顧客の口座番号、約定日、受渡日、取引対象、口座からの出金額を示すデータ項目を備えた出金情報を蓄積しておく入出金情報記憶手段と、上記の入金情報及び出金情報を口座番号毎に分類する手段と、各口座毎に、受渡日の到来した出金情報の出金額を受渡日の到来した入金情報の入金額に引き当てる処理を、出金情報及び入金情報のそれぞれについて受渡日の古い順に実行する手段と、引当が完了した金額分について、出金情報の出金額及び入金情報の入金額からそれぞれ減ずる手段と、出金額の全額について引当の完了した出金情報及び入金額の全額について引当の完了した入金情報を、上記入出金情報記憶手段から削除する手段と、引当のなされた出金情報について、引当の対象となった入金情報及び引当金額を特定した入金経路情報を生成する手段と、引当のなされた入金情報について、引当の対象となった出金情報及び引当金額を特定した出金経路情報を生成する手段と、上記の入金経路情報及び出金経路情報を経路情報記憶手段に格納する手段とを備えたことを特徴としている。
顧客は、各取引の受渡日に合わせて資金の調整を行うのが通常であるため、このシステムでは受渡日を基準に引当処理を実行している。
顧客は、各取引の受渡日に合わせて資金の調整を行うのが通常であるため、このシステムでは受渡日を基準に引当処理を実行している。
請求項2に記載した入出金経路分析システムは、請求項1のシステムであって、さらに、上記の入金情報及び出金情報にはそれぞれ決済通貨を特定するデータ項目が設けられており、上記の引当処理が、同一通貨の出金情報と入金情報との間において実行されることを特徴としている。
請求項3に記載した入出金経路分析システムは、請求項2のシステムであって、さらに、上記の出金情報及び入金情報にはそれぞれ邦貨換算金額を特定するデータ項目が設けられており、引当のなされた出金情報について入金経路情報を生成する際には、当該出金情報の邦貨換算金額に基づいて引当金額が算出され、引当のなされた入金情報について出金経路情報を生成する際には、当該入金情報の邦貨換算金額に基づいて引当金額が算出されることを特徴としている。
請求項4に記載した入出金経路分析システムは、請求項1〜3のシステムであって、さらに、入金情報及び出金情報を上記の入出金情報記憶手段に格納するに際し、MRFに係る入金情報及び出金情報が事前に排除されており、受渡日の到来した出金情報の受渡日と、受渡日の到来した入金情報の受渡日とを比較する手段と、両者の間に所定期間以上の開きがある場合に、当該出金情報及び入金情報を上記の入出金情報記憶手段から削除する手段と、当該出金情報について、同額のMRF・預り金を入金経路として特定した入金経路情報を生成する手段と、当該入金情報について、同額のMRF・預り金を出金経路として特定した出金経路情報を生成する手段とを備えたことを特徴としている。
請求項5に記載した入出金経路分析システムは、請求項1〜4のシステムであって、さらに、受渡日の到来した外貨MMFに係る出金情報に対し、受渡日の到来した外貨MMF以外の入金情報を引き当てた際に、両者の受渡日を比較する手段と、両者が所定期間内である場合に、引当の完了した外貨MMFの出金情報を上記の入出金情報記憶手段から削除する手段と、引当のなされた外貨MMF以外の入金情報に照合済のフラグを立てる手段と、引当のなされた外貨MMFに係る出金情報について、引当の対象となった外貨MMF以外の入金情報及び引当金額を特定した入金経路情報を生成する手段と、引当のなされた外貨MMF以外の入金情報について、引当の対象となった外貨MMFの出金情報及び引当金額を特定した入金経路情報を生成する手段と、外貨MMF以外の出金情報について新たに受渡日が到来した場合に、受渡日が到来済で照合済のフラグが立てられていない入金情報との間で引当処理を実行する手段と、当該入金情報が外貨MMFに係るものである場合に、上記照合済の入金情報との間で再度引当処理を実行する手段と、引当の完了した外貨MMF以外の出金情報及び外貨MMFの入金情報を上記の入出金情報記憶手段から削除する手段と、引当のなされた外貨MMF以外の出金情報について、引当の対象となった外貨MMFの入金情報及び引当金額を特定した入金経路情報を生成する手段と、引当のなされた外貨MMFの入金情報について、引当の対象となった外貨MMF以外の出金情報及び引当金額を特定した出金経路情報を生成する手段と、上記照合済の入金情報に係る出金経路情報について、出金経路を上記の外貨MMF以外の出金情報に修正する手段とを備えたことを特徴としている。
請求項6に記載した入出金経路分析システムは、請求項1〜5のシステムであって、さらに、受渡日が到来した出金情報について引当の対象となる入金情報が存在しない場合に、当該出金情報を上記の入出金情報記憶手段から削除する手段と、当該出金情報について、同額のMRF・預り金を入金経路として特定した入金経路情報を生成する手段と、受渡日が経過した入金情報が上記の入出金情報記憶手段に格納された場合に、当該入金情報を削除する手段と、当該入金情報について、同額のMRF・預り金を出金経路として特定した出金経路情報を生成する手段とを備えたことを特徴としている。
請求項7に記載した入出金経路分析システムは、請求項1〜6のシステムであって、さらに、受渡日が到来した出金情報の出金額よりも、受渡日が到来した引当対象となる入金情報の入金額が少ない場合に、当該出金情報の出金額を入金情報の入金額に引き当てる手段と、当該出金情報及び入金情報を上記の入出金情報記憶手段から削除する手段と、当該出金情報について、上記の入金情報及び引当金額を入金経路として特定すると共に、不足金額と同額のMRF・預り金を入金経路として特定した入金経路情報を生成する手段と、上記入金情報について、上記出金情報及び引当金額を出金経路として特定する出金経路情報を生成する手段とを備えたことを特徴としている。
請求項8に記載した入出金経路分析プログラムは、コンピュータを、顧客の口座番号、約定日、受渡日、取引対象、口座への入金額を示すデータ項目を備えた入金情報と、顧客の口座番号、約定日、受渡日、取引対象、口座からの出金額を示すデータ項目を備えた出金情報を蓄積しておく入出金情報記憶手段、上記の入金情報及び出金情報を口座番号毎に分類する手段、各口座毎に、受渡日の到来した出金情報の出金額を受渡日の到来した入金情報の入金額に引き当てる処理を、出金情報及び入金情報のそれぞれについて受渡日の古い順に実行する手段、引当が完了した金額分について、出金情報の出金額及び入金情報の入金額からそれぞれ減ずる手段、出金額の全額について引当の完了した出金情報及び入金額の全額について引当の完了した入金情報を、上記入出金情報記憶手段から削除する手段、引当のなされた出金情報について、引当の対象となった入金情報及び引当金額を特定した入金経路情報を生成する手段、引当のなされた入金情報について、引当の対象となった出金情報及び引当金額を特定した出金経路情報を生成する手段、上記の入金経路情報及び出金経路情報を経路情報記憶手段に格納する手段として機能させることを特徴としている。
請求項1に記載した入出金経路分析システム及び請求項8に記載した入出金経路分析プログラムにあっては、取引約定のタイミングで生成される入金情報及び出金情報を入出金情報記憶手段に蓄積しておき、これらを顧客の口座単位で分類した後、受渡日を基準にして出金情報の出金額を入金情報の入金額に順に引き当て、引当の結果を入金経路情報及び出金経路情報として経路情報記憶手段に格納する機能を備えている。
このため、個々の取引に係る資金の出所及び使途を顧客口座毎に推定することが可能となり、入出金経路情報に顧客の属性情報を関連付けることにより、有効なマーケティング情報を得ることが可能となる。
このため、個々の取引に係る資金の出所及び使途を顧客口座毎に推定することが可能となり、入出金経路情報に顧客の属性情報を関連付けることにより、有効なマーケティング情報を得ることが可能となる。
請求項2に記載した入出金経路分析システムによれば、出金情報と入金情報との引当処理が同一通貨同士で実行されるため、決済通貨に合わせて資金の調達を行う場合が多いという取引の実態を反映した入出金経路情報が得られる。
請求項3に記載した入出金経路分析システムによれば、外国通貨による取引に関しても日本円に換算した入出金経路情報が得られるため、マーケティング情報として利用する際の利便性が向上する利点がある。
請求項4に記載した入出金経路分析システムの場合、顧客の意思に関係なく自動的に売買されるMRF(Money Reserve Fund)を分析対象から外すことにより、引当処理の効率化及び入出金経路情報の信頼性の確保を実現している。
また、出金情報の受渡日と入金情報の受渡日間に所定期間(例えば3ヶ月)以上の開きがある場合には、両者を無理に関連付けるのではなく、その間にMRFが介在したものとして入出金経路情報を生成することにより、取引の実態に即した分析を可能としている。
また、出金情報の受渡日と入金情報の受渡日間に所定期間(例えば3ヶ月)以上の開きがある場合には、両者を無理に関連付けるのではなく、その間にMRFが介在したものとして入出金経路情報を生成することにより、取引の実態に即した分析を可能としている。
請求項5に記載した入出金経路分析システムによれば、外貨MMF(Money Market Fund)をマネーリザーブ目的で利用した場合と、それ自体を投資目的で利用した場合の両者に対応した入出金経路情報が生成されることとなり、取引の実態に即した分析が得られる利点がある。
請求項6に記載した入出金経路分析システムによれば、受渡日到来済の出金情報について引当対象となる入金情報が存在しない場合には、当該出金情報を入出金情報記憶から削除すると共に、MRF・預り金を入金経路とする入金経路情報が生成され、また受渡日を経過した入金情報が登録された場合には、当該入金情報を入出金情報記憶から削除すると共に、MRF・預り金を出金経路とする出金経路情報が生成される。
このため、人為的ミスやシステムの不具合等によって出金情報及び入金情報間の時期に不整合が生じたとしても、これらを直ちに入出金情報記憶手段から削除することにより、後続の引当処理に悪影響が及ぶことを未然に防止できる。
このため、人為的ミスやシステムの不具合等によって出金情報及び入金情報間の時期に不整合が生じたとしても、これらを直ちに入出金情報記憶手段から削除することにより、後続の引当処理に悪影響が及ぶことを未然に防止できる。
請求項7に記載した入出金経路分析システムによれば、受渡日の到来した出金情報の出金額よりも、受渡日の到来した各入金情報の合計入金額が少ない場合には、不足分の入金経路としてMRF・預り金が充当され、関係した出金情報及び入金情報が入出金情報記憶から削除される。
このため、人為的ミスやシステムの不具合等によって出金情報及び入金情報間の金額に不整合が生じたとしても、これらを直ちに入出金情報記憶手段から削除することにより、後続の引当処理に悪影響が及ぶことを未然に防止できる。
このため、人為的ミスやシステムの不具合等によって出金情報及び入金情報間の金額に不整合が生じたとしても、これらを直ちに入出金情報記憶手段から削除することにより、後続の引当処理に悪影響が及ぶことを未然に防止できる。
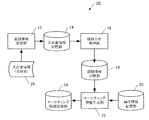
図1は、この発明に係る入出金経路分析システム10の全体構成図であり、このシステム10は、金銭情報登録部12と、入出金情報記憶部14と、経路分析処理部16と、経路情報記憶部18と、属性情報記憶部20と、マーケティング情報生成部22と、マーケティング情報記憶部24とを備えている。
上記の金銭情報登録部12、経路分析処理部16、及びマーケティング情報生成部22は、コンピュータのCPUが所定のプログラムに従い必要な処理を実行することによって実現される。
また、上記の入出金情報記憶部14、経路情報記憶部18、属性情報記憶部20、マーケティング情報記憶部24は、同コンピュータのハードディスク内に設けられている。
上記の金銭情報登録部12、経路分析処理部16、及びマーケティング情報生成部22は、コンピュータのCPUが所定のプログラムに従い必要な処理を実行することによって実現される。
また、上記の入出金情報記憶部14、経路情報記憶部18、属性情報記憶部20、マーケティング情報記憶部24は、同コンピュータのハードディスク内に設けられている。
このシステム10に対しては、証券会社のホストコンピュータ(図示省略)から当日分の入出金情報26が毎日送信され、金銭情報登録部12によって入出金情報記憶部14に格納される。
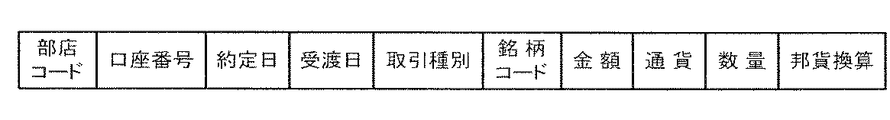
この入出金情報26は、各顧客の口座に係る取引履歴情報であり、図2に示すように、部店コード、口座番号、約定日、受渡日、取引種別(売却、買付、募集、償還、入金等)、銘柄コード、金額、通貨、数量、邦貨換算等のデータ項目を備えている。
この入出金情報26は、各顧客の口座に係る取引履歴情報であり、図2に示すように、部店コード、口座番号、約定日、受渡日、取引種別(売却、買付、募集、償還、入金等)、銘柄コード、金額、通貨、数量、邦貨換算等のデータ項目を備えている。
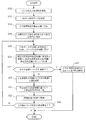
以下、図3のフローチャートに従い、このシステム10における処理手順について説明する。
まず、金銭情報登録部12が当日分の入出金情報26をホストコンピュータから受信すると(S10)、その中からMRFに係るデータを除去する(S12)。このMRFの取扱いに関しては、後に詳述する。
つぎに金銭情報登録部12は、入出金情報26を顧客の口座番号単位で分類する(S14)。この際、各入出金情報26は約定日を基準にして昇順に整列される。
つぎに金銭情報登録部12は、口座番号単位で分類された入出金情報を、入出金情報記憶部14に格納する(S18)。
まず、金銭情報登録部12が当日分の入出金情報26をホストコンピュータから受信すると(S10)、その中からMRFに係るデータを除去する(S12)。このMRFの取扱いに関しては、後に詳述する。
つぎに金銭情報登録部12は、入出金情報26を顧客の口座番号単位で分類する(S14)。この際、各入出金情報26は約定日を基準にして昇順に整列される。
つぎに金銭情報登録部12は、口座番号単位で分類された入出金情報を、入出金情報記憶部14に格納する(S18)。
つぎに経路分析処理部16が起動し、入出金情報記憶部14に格納された各口座の入出金情報を入金情報と出金情報に分類し、それぞれを受渡日順に整列させた後(S20)、受渡日の到来した出金情報に係る負の金額に対し、受渡日の到来した入金情報に係る正の金額を引き当てる処理を実行する(S22)。
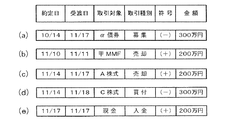
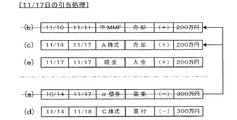
例えば、図4に示すように、11月17日の時点である顧客の口座番号に関して(a)〜(e)の入出金情報が登録されていた場合、まず経路分析処理部16は、図5に示すように、取引金額の符号が正(+)となる(b)、(c)、(e)のグループと、取引金額の符号が負(−)となる(a)、(d)のグループに分類する。この際、各入出金情報は受渡日順に整列される。
つぎに経路分析処理部16は、出金情報(a)の−300万円に入金情報(b)の+200万円を引き当てると共に、残りの−100万円に入金情報(c)の+100万円を引き当てる。
この時点では、出金情報(d)について受渡日が到来していないため、経路分析処理部16はこれ以上の引当処理を差し控える。
つぎに経路分析処理部16は、出金情報(a)の−300万円に入金情報(b)の+200万円を引き当てると共に、残りの−100万円に入金情報(c)の+100万円を引き当てる。
この時点では、出金情報(d)について受渡日が到来していないため、経路分析処理部16はこれ以上の引当処理を差し控える。
なお、金額の正負は取引種別に応じて自動的に判別されるものであり、説明の便宜上(+)(−)を図示したが、「符号」のデータ項目が各入出金情報に付加されるわけではない。因みに、取引種別が募集、買付、出金の場合には負の金額と判定され、売却、償還、入金の場合には正の金額と判定される。
以上の結果、出金情報(a)の全額及び入金情報(b)の全額について引当が完了するため(S24)、経路分析処理部16は入出金情報記憶部14から出金情報(a)及び入金情報(b)を削除する(S26)。
これに対し、入金情報(c)に関しては+100万円が残存しているため、経路分析処理部16は入金データ(c)の金額を+100万円に減額する更新処理を実行する(S28)。
これに対し、入金情報(c)に関しては+100万円が残存しているため、経路分析処理部16は入金データ(c)の金額を+100万円に減額する更新処理を実行する(S28)。
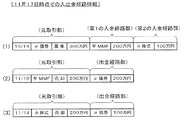
つぎに経路分析処理部16は、引当済の入出金情報に基づいて入出金経路情報を生成し(S30)、口座番号に関連付けて経路情報記憶部18に格納する(S32)。
図6の(1) 〜(3) はその一例を示すものであり、入金経路情報(1) は、出金情報(a)に対応した元取引部(約定日、取引対象、取引種別、引当金額)と、入金情報(b)に対応した第1の入金経路部(取引対象、引当金額)、及び入金情報(c)に対応した第2の入金経路部(取引対象、引当金額)を備えている。
また、出金経路情報(2) は、入金情報(b)に対応した元取引部(約定日、取引対象、取引種別、引当金額)と、出金情報(a)に対応した出金経路部(取引対象、引当金額)を備えている。
また、出金経路情報(3) は、入金情報(c)に対応した元取引部(約定日、取引対象、取引種別、引当金額)と、出金情報(a)に対応した出金経路部(取引対象、引当金額)を備えている。
経路分析処理部16は、上記の処理を全ての口座に関して実行し(S34)、その日の処理を終了させる。
そして、経路分析処理部16は翌日になると再び上記の処理を繰り返し、入出金情報記憶部14に格納された出金情報と入金情報間の引当処理及び経路情報の生成処理を実行する。
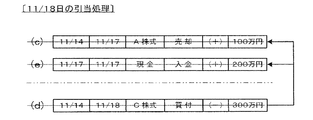
図7は、翌11月18日における引当処理のイメージを示すものであり、経路分析処理部16は受渡日の到来した出金情報(d)に対して、入金情報(c)の残金である+100万円及び入金情報(e)の+200万円を引き当てる。
また、この引当処理の結果、すべての入出金情報に係る金額に引当処理が完了し、残金が消滅するため、経路分析処理部16は各入出金情報を入出金情報記憶部14から削除する。
そして、経路分析処理部16は翌日になると再び上記の処理を繰り返し、入出金情報記憶部14に格納された出金情報と入金情報間の引当処理及び経路情報の生成処理を実行する。
図7は、翌11月18日における引当処理のイメージを示すものであり、経路分析処理部16は受渡日の到来した出金情報(d)に対して、入金情報(c)の残金である+100万円及び入金情報(e)の+200万円を引き当てる。
また、この引当処理の結果、すべての入出金情報に係る金額に引当処理が完了し、残金が消滅するため、経路分析処理部16は各入出金情報を入出金情報記憶部14から削除する。
つぎに経路分析処理部16は、引当済の入出金情報に基づいて入出金経路情報を生成し、口座番号に関連付けて経路情報記憶部18に格納する。
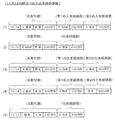
図8は、11月18日時点における経路情報記憶部18の登録情報を示すものであり、入金経路情報(1)及び出金経路情報(2)については上記と同様であるが、出金経路情報(3)については出金情報(d)に対応した第2の出金経路部が付加されている。
また、入金経路情報(4)は、出金情報(d)に対応した元取引部と、入金情報(b)に対応した第1の入金経路部、及び入金情報(c)に対応した第2の入金経路部を備えている。
また、出金経路情報(5)は、入金情報(e)に対応した元取引部と、出金情報(d)に対応した出金経路部を備えている。
図8は、11月18日時点における経路情報記憶部18の登録情報を示すものであり、入金経路情報(1)及び出金経路情報(2)については上記と同様であるが、出金経路情報(3)については出金情報(d)に対応した第2の出金経路部が付加されている。
また、入金経路情報(4)は、出金情報(d)に対応した元取引部と、入金情報(b)に対応した第1の入金経路部、及び入金情報(c)に対応した第2の入金経路部を備えている。
また、出金経路情報(5)は、入金情報(e)に対応した元取引部と、出金情報(d)に対応した出金経路部を備えている。
上記の入出金経路情報には顧客の口座番号が紐付いているため、これに各顧客の属性情報(性別、年齢、年収、住所、職業等)を関連付けることにより、マーケティング情報として活用可能となる。
すなわち、適当なタイミングでマーケティング情報生成部22が起動し、経路情報記憶部18に蓄積された各入出金経路情報に対して必要な属性情報を付加したマーケティング情報を生成し、マーケティング情報記憶部24に格納する。
すなわち、適当なタイミングでマーケティング情報生成部22が起動し、経路情報記憶部18に蓄積された各入出金経路情報に対して必要な属性情報を付加したマーケティング情報を生成し、マーケティング情報記憶部24に格納する。
つぎに、決済通貨と入出金経路分析との関係について説明する。
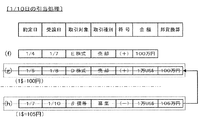
証券口座はマルチカレンシーに対応しているため、顧客は金融商品の決済に様々な通貨を用いることができ、通常は取引の決済通貨に対応した通貨によって資金の調達が行われるため、このシステム10においては決済通貨単位で入出金情報同士の引当処理を実行することとしている。
例えば、図9に示すように、ある顧客の口座について(f)〜(h)の入出金情報が入出金情報記憶部14に格納されていた場合、決済通貨が米ドルの出金情報(h)については、より受渡日の古い入金情報(f)が存在していても、決済通貨が同じ米ドルの入金情報(g)が経路分析処理部16によって引当対象として選択される。
証券口座はマルチカレンシーに対応しているため、顧客は金融商品の決済に様々な通貨を用いることができ、通常は取引の決済通貨に対応した通貨によって資金の調達が行われるため、このシステム10においては決済通貨単位で入出金情報同士の引当処理を実行することとしている。
例えば、図9に示すように、ある顧客の口座について(f)〜(h)の入出金情報が入出金情報記憶部14に格納されていた場合、決済通貨が米ドルの出金情報(h)については、より受渡日の古い入金情報(f)が存在していても、決済通貨が同じ米ドルの入金情報(g)が経路分析処理部16によって引当対象として選択される。
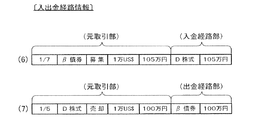
ただし、入出金経路情報をマーケティング情報として活用する場面においては、通貨を日本円に統一した方が統計処理上便利であるため、図10に示すように、経路分析処理部16は邦貨換算金額によって入出金経路情報を生成する。
この場合、外国通貨による決済には約定日の違いによって為替レートが変動する可能性があるため、引当先取引の邦貨換算金額ではなく、自身(引当元取引)の邦貨換算金額が入出金経路情報の金額として認定される。
この場合、外国通貨による決済には約定日の違いによって為替レートが変動する可能性があるため、引当先取引の邦貨換算金額ではなく、自身(引当元取引)の邦貨換算金額が入出金経路情報の金額として認定される。
例えば、入金経路情報(6)の入金経路は入金情報(g)に対応しているため、本来であればその邦貨換算金額である100万円が入金経路部に記録されるべきであるが、これでは105万円の債券を100万円で購入したこととなりデータ上の不整合が生じるため、出金情報(h)自身の邦貨換算金額である105万円が入金経路部に記録される。
同様に、出金経路情報(7)の出金経路は出金情報(h)であるため、本来であればその邦貨換算金額である105万円が出金経路部に記録されるべきであるが、これでは100万円の株式を売却して105万円の債券を購入したこととなりデータ上の不整合が生じるため、入金情報(g)自身の邦貨換算金額である100万円が出金経路部に記録される。
なお、入金経路や出金経路が複数に分かれる場合には、元取引の邦貨換算金額がそれぞれの経路に按分される。
同様に、出金経路情報(7)の出金経路は出金情報(h)であるため、本来であればその邦貨換算金額である105万円が出金経路部に記録されるべきであるが、これでは100万円の株式を売却して105万円の債券を購入したこととなりデータ上の不整合が生じるため、入金情報(g)自身の邦貨換算金額である100万円が出金経路部に記録される。
なお、入金経路や出金経路が複数に分かれる場合には、元取引の邦貨換算金額がそれぞれの経路に按分される。
つぎに、MRFの処理について説明する。
MRFは、「Money Reserve Fund」の名が示すように投資信託の一種ではあるが、顧客の証券総合口座に入金があると自動的にMRFの買付が実行されると共に、顧客が金融商品を買付する際には自動的にMRFの解約が実行されて代金に充当される。
このように、MRFは自動スイープ機能を備えており、顧客の積極的な意思が反映されるものではないため、マーケティング分析用の情報としては価値が低いといえる。また、現実的な問題としてMRFに係る入出金情報は膨大な件数となるため、これらを経路分析の対象とすると処理に多くの時間を要することとなる。
MRFは、「Money Reserve Fund」の名が示すように投資信託の一種ではあるが、顧客の証券総合口座に入金があると自動的にMRFの買付が実行されると共に、顧客が金融商品を買付する際には自動的にMRFの解約が実行されて代金に充当される。
このように、MRFは自動スイープ機能を備えており、顧客の積極的な意思が反映されるものではないため、マーケティング分析用の情報としては価値が低いといえる。また、現実的な問題としてMRFに係る入出金情報は膨大な件数となるため、これらを経路分析の対象とすると処理に多くの時間を要することとなる。
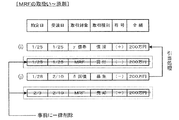
例えば、図11に示すように、入金情報(i)の受渡日が到来すると同時に、同金額のMRF(買付)に係る出金情報が発生し、出金情報(j)の受渡日が到来すると同時に同金額のMRF(売却)に係る入金情報が発生する。
このため、MRFに係る入出金情報を経路分析の対象として残しておくと、ほとんど全ての取引がMRF関連の入出金情報に引き当てられてしまい、顧客の行動がMRFの売買に埋没することとなる。
そこでこのシステム10では、上記の通り金銭情報登録部12によってMRF関連の入出金情報を一律排除することとしている。
この結果、「γ債券の償還金額をδ国債の購入資金に回した」という顧客の行動を正しく反映した入出金経路情報が得られることとなる。
このため、MRFに係る入出金情報を経路分析の対象として残しておくと、ほとんど全ての取引がMRF関連の入出金情報に引き当てられてしまい、顧客の行動がMRFの売買に埋没することとなる。
そこでこのシステム10では、上記の通り金銭情報登録部12によってMRF関連の入出金情報を一律排除することとしている。
この結果、「γ債券の償還金額をδ国債の購入資金に回した」という顧客の行動を正しく反映した入出金経路情報が得られることとなる。
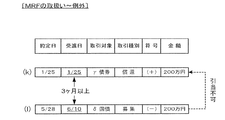
ただし、MRFを自己の口座において一定期間(例えば3ヶ月)以上保有していた場合には、MRFを現金(預り金)として保持するという顧客の意図を推定することができる。
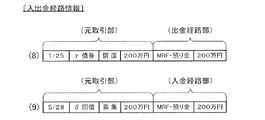
例えば、図12に示すように、入金情報(k)の受渡日と出金情報(l)の受渡日との間に3ヶ月以上の開きがある場合には、両者間で引当処理を行うのは不自然であり、実態に即していない(3ヶ月以上先の取引を見越して資金を準備することは希である)。
このような場合、経路分析処理部16は両者の間にMRF・預り金が介在していたものと認定し、図13に示すように、入金情報(k)の出金経路として200万円のMRF・預り金を充当した出金経路情報(8)と、出金情報(l)の入金経路として200万円のMRF・預り金を充当した入金経路情報(9)を生成し、経路情報記憶部18に格納する。
例えば、図12に示すように、入金情報(k)の受渡日と出金情報(l)の受渡日との間に3ヶ月以上の開きがある場合には、両者間で引当処理を行うのは不自然であり、実態に即していない(3ヶ月以上先の取引を見越して資金を準備することは希である)。
このような場合、経路分析処理部16は両者の間にMRF・預り金が介在していたものと認定し、図13に示すように、入金情報(k)の出金経路として200万円のMRF・預り金を充当した出金経路情報(8)と、出金情報(l)の入金経路として200万円のMRF・預り金を充当した入金経路情報(9)を生成し、経路情報記憶部18に格納する。
つぎに、外貨MMFの処理について説明する。
外貨MMFは海外の投資信託会社によって外貨で運用される公社債投資信託であり、格付けの高い債券やコマーシャル・ペーパーなどで運用されるため安全性が高い上に、いつでも換金できる利点を有している。
この外貨MMFは、MRFのような自動スイープ機能を有していないため、その売買に際して顧客は明確な意思表示を行う必要があるが、マネーリザーブ目的で利用されるケースが多い。しかし一方では、外貨MMF自体を投資目的で購入する顧客も存在する。
このような外貨MMFの特殊性に鑑み、このシステム10は、外貨MMFをマネーリザーブ目的で利用している場合と、外貨MMF自体を投資対象としている場合の両者に対応した経路情報を生成する機能を備えている。
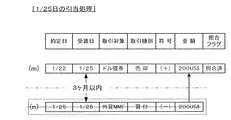
例えば、図14に示すように、入金情報(m)の受渡日に同金額の外貨MMFの出金情報(n)が発生した場合、経路分析処理部16は取り敢えず出金情報(n)の200US$を入金情報(m)の200US$で引き当てる処理を実行し、出金情報(n)については引当完了として入出金情報記憶部14から消去する。
これに対し、出金情報(n)と入金情報(m)との期間が3ヶ月以内であるため、入金情報(m)は消去されることなく入出金情報記憶部14に残され、代わりに照合済のフラグが経路分析処理部16によって立てられる。
これに対し、出金情報(n)と入金情報(m)との期間が3ヶ月以内であるため、入金情報(m)は消去されることなく入出金情報記憶部14に残され、代わりに照合済のフラグが経路分析処理部16によって立てられる。
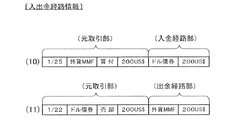
つぎに経路分析処理部16は、図15に示すように、出金情報(n)の入金経路として200US$のドル債券を充当した入金経路情報(10)と、入金情報(m)の出金経路として200US$の外貨MMFを充当した出金経路情報(11)を生成し、経路情報記憶部18に格納する。
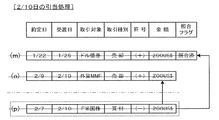
つぎに、図16に示すように、2月10日の時点で200US$の外貨MMF売却に係る入金情報(o)と、200US$のF米国株買付に係る出金情報(p)が入出金情報記憶部14に追加されていた場合、経路分析処理部16は出金情報(p)をまず照合済でない入金情報、すなわち入金情報(o)に引き当てる。
つぎに経路分析処理部16は、1回目の照合相手が外貨MMFに係る入金情報であったため、さらに遡り照合済の入金情報(m)に対して2回目の引当処理を実行する。
つぎに経路分析処理部16は、全ての入出金情報を引当完了として入出金情報記憶部14から削除する。
つぎに経路分析処理部16は、1回目の照合相手が外貨MMFに係る入金情報であったため、さらに遡り照合済の入金情報(m)に対して2回目の引当処理を実行する。
つぎに経路分析処理部16は、全ての入出金情報を引当完了として入出金情報記憶部14から削除する。
つぎに経路分析処理部16は、図17に示すように、出金情報(p)の入金経路として200US$のドル債券を充当した入金経路情報(12)と、入金情報(o)の出金経路として200US$のF米国株を充当した出金経路情報(13)を生成し、経路情報記憶部18に格納する。
また経路分析処理部16は、既に登録済であった出金経路情報(11)の出金経路部を、「外貨MMF/200US$」から「F米国株/200US$」に修正する。
また経路分析処理部16は、既に登録済であった出金経路情報(11)の出金経路部を、「外貨MMF/200US$」から「F米国株/200US$」に修正する。
以上の結果、外貨MMFを投資目的として利用した場合を想定した入出金経路情報(10)、 (13)と、外貨MMFをマネーリザーブ目的で利用した場合を想定した、中間の外貨MMFに係る取引を無視した入出金経路情報(11)、(12)が生成され、経路情報記憶部18に格納されることとなる。
なお、図14の引当処理の際に出金情報(n)と入金情報(m)との期間が3ヶ月以上開いていた場合には、マネーリザーブ目的ではなく投資目的の利用と推定されるため、入金情報(m)に照合済のフラグを立てた上で次回の引当を待つことなく、出金情報(n)との引当完了後に入出金情報記憶部14から削除される。
なお、図14の引当処理の際に出金情報(n)と入金情報(m)との期間が3ヶ月以上開いていた場合には、マネーリザーブ目的ではなく投資目的の利用と推定されるため、入金情報(m)に照合済のフラグを立てた上で次回の引当を待つことなく、出金情報(n)との引当完了後に入出金情報記憶部14から削除される。
何らかの理由(人為的なミスやシステムの不具合等)により、入出金情報間に矛盾や不整合が生じる場合があるが、このシステム10にはこのような一過性の不具合を吸収し、後続の引当処理を速やかに正常化させる機能を備えている。
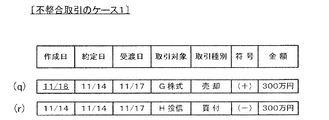
例えば、図18に示すように、11月14日に約定した入金情報(q)及び出金情報(r)が存在した場合、本来であれば受渡日である11月17日の時点で出金情報(r)の−300万円と入金情報(q)の+300万円との間で引当処理が実行され、相互に入出金経路情報として経路情報記憶部18に格納されるべきである。
例えば、図18に示すように、11月14日に約定した入金情報(q)及び出金情報(r)が存在した場合、本来であれば受渡日である11月17日の時点で出金情報(r)の−300万円と入金情報(q)の+300万円との間で引当処理が実行され、相互に入出金経路情報として経路情報記憶部18に格納されるべきである。
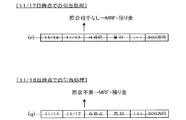
しかしながら、入金情報(q)がオペレータのミス等によって受渡日の翌日である11月18日に入力された場合には、11月17日時点で入出金情報記憶部14に格納されておらず、図19に示すように、出金情報(r)については引当先が存在しない状態となる。
このような場合、経路分析処理部16は出金情報(r)を同額のMRF・預り金と引き当てたものとして処理し、出金情報(r)を入出金情報記憶部14から削除する。
一方、11月18日になって入金情報(q)が入出金情報記憶部14に登録されると、経路分析処理部16は既に受渡日を過ぎていることを確認した後、照合相手を検索することなく、同額のMRF・預り金と引き当てたものとして処理し、入金情報(q)を入出金情報記憶部14から削除する。
このような場合、経路分析処理部16は出金情報(r)を同額のMRF・預り金と引き当てたものとして処理し、出金情報(r)を入出金情報記憶部14から削除する。
一方、11月18日になって入金情報(q)が入出金情報記憶部14に登録されると、経路分析処理部16は既に受渡日を過ぎていることを確認した後、照合相手を検索することなく、同額のMRF・預り金と引き当てたものとして処理し、入金情報(q)を入出金情報記憶部14から削除する。
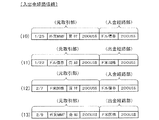
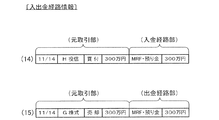
以上の結果、図20に示すように、出金情報(r)の入金経路として300万円のMRF・預り金を対応付けた入金経路情報(14)と、入金情報(q)の出金経路として300万円のMRF・預り金を対応付けた出金経路情報(15)が生成され、経路情報記憶部18に格納される。
このケースの場合、11月18日まで引当処理を待つことにより、出金情報(r)と入金情報(q)との間で本来的なマッチングが可能となるようにみえるが、実際にはその間に多数の入出金情報が介在することが予想され、誤った入出金情報間での不正な引当処理が連鎖的に拡大する危険性がある。
このため、このシステム10においては、データの入力ミス等によって照合相手が存在しない状態が生じた場合には、便宜的にMRF・預り金を引き当てて入出金情報を入出金情報記憶部14から削除すると共に、対応の入出金情報が遅れて登録された際にも即座にMRF・預り金を引き当てて入出金情報記憶部から削除し、後続の引当処理に影響が及ぶことを防止している。
このため、このシステム10においては、データの入力ミス等によって照合相手が存在しない状態が生じた場合には、便宜的にMRF・預り金を引き当てて入出金情報を入出金情報記憶部14から削除すると共に、対応の入出金情報が遅れて登録された際にも即座にMRF・預り金を引き当てて入出金情報記憶部から削除し、後続の引当処理に影響が及ぶことを防止している。
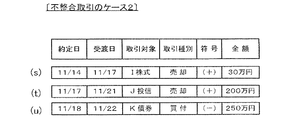
他の不整合の例として、図21に示したケースでは、入金情報(s)、入金情報(t)、出金情報(u)について約定日及び受渡日の点で矛盾はなく、出金情報(u)の決済のために入金情報(s)及び(t)が発生したことが推認できるが、金額間に不整合が存在している。
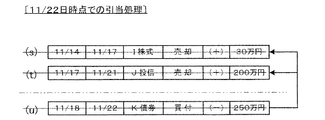
このような場合、図22に示すように、経路分析処理部16は出金情報(u)の受渡日である11月22日の時点で入金情報(s)の+30万円と入金情報(t)の+200万円を出金情報(u)の−250万円に引き当てて両者を入出金情報記憶部14から削除すると共に、残りの−20万円には+20万円のMRF・預り金を引き当てたものとして、出金情報(u)をも入出金情報記憶部14から削除する。
このような場合、図22に示すように、経路分析処理部16は出金情報(u)の受渡日である11月22日の時点で入金情報(s)の+30万円と入金情報(t)の+200万円を出金情報(u)の−250万円に引き当てて両者を入出金情報記憶部14から削除すると共に、残りの−20万円には+20万円のMRF・預り金を引き当てたものとして、出金情報(u)をも入出金情報記憶部14から削除する。
以上の結果、図23に示すように、出金情報(u)の入金経路として入金情報(s)、入金情報(t)、MRF・預り金を対応付けた入金経路情報(16)と、入金情報(s)の出金経路として出金情報(u)を対応付けた出金経路情報(17)と、入金情報(t)の出金経路として出金情報(u)を対応付けた出金経路情報(18)が生成され、経路情報記憶部18に格納される。
このケースの場合、不整合発生の原因として、各入出金情報の金額について単純に入力ミスが存在したか、あるいは+20万円以上の入金情報が未入力となっていることなどが考えられる。
何れにせよ、このシステム10では不正な入出金情報に対してMRF・預り金を便宜的に引き当てることにより、これらを管理対象からいち早く除去し、入出金情報間の不整合状態が連鎖的に拡大することを未然に防止している。
何れにせよ、このシステム10では不正な入出金情報に対してMRF・預り金を便宜的に引き当てることにより、これらを管理対象からいち早く除去し、入出金情報間の不整合状態が連鎖的に拡大することを未然に防止している。
10 入出金経路分析システム
12 金銭情報登録部
14 入出金情報記憶部
16 経路分析処理部
18 経路情報記憶部
20 属性情報記憶部
22 マーケティング情報生成部
24 マーケティング情報記憶部
26 入出金情報
12 金銭情報登録部
14 入出金情報記憶部
16 経路分析処理部
18 経路情報記憶部
20 属性情報記憶部
22 マーケティング情報生成部
24 マーケティング情報記憶部
26 入出金情報
Claims (8)
- 顧客の口座番号、約定日、受渡日、取引対象、口座への入金額を示すデータ項目を備えた入金情報と、顧客の口座番号、約定日、受渡日、取引対象、口座からの出金額を示すデータ項目を備えた出金情報を蓄積しておく入出金情報記憶手段と、
上記の入金情報及び出金情報を口座番号毎に分類する手段と、
各口座毎に、受渡日の到来した出金情報の出金額を受渡日の到来した入金情報の入金額に引き当てる処理を、出金情報及び入金情報のそれぞれについて受渡日の古い順に実行する手段と、
引当が完了した金額分について、出金情報の出金額及び入金情報の入金額からそれぞれ減ずる手段と、
出金額の全額について引当の完了した出金情報及び入金額の全額について引当の完了した入金情報を、上記入出金情報記憶手段から削除する手段と、
引当のなされた出金情報について、引当の対象となった入金情報及び引当金額を特定した入金経路情報を生成する手段と、
引当のなされた入金情報について、引当の対象となった出金情報及び引当金額を特定した出金経路情報を生成する手段と、
上記の入金経路情報及び出金経路情報を経路情報記憶手段に格納する手段と、
を備えたことを特徴とする入出金経路分析システム。 - 上記の入金情報及び出金情報には、それぞれ決済通貨を特定するデータ項目が設けられており、
上記の引当処理が、同一通貨の出金情報と入金情報との間において実行されることを特徴とする請求項1に記載の入出金経路分析システム。 - 上記の出金情報及び入金情報には、それぞれ邦貨換算金額を特定するデータ項目が設けられており、
引当のなされた出金情報について入金経路情報を生成する際には、当該出金情報の邦貨換算金額に基づいて引当金額が算出され、
引当のなされた入金情報について出金経路情報を生成する際には、当該入金情報の邦貨換算金額に基づいて引当金額が算出されることを特徴とする請求項2に記載の入出金経路分析システム。 - 入金情報及び出金情報を上記の入出金情報記憶手段に格納するに際し、MRFに係る入金情報及び出金情報が事前に排除されており、
受渡日の到来した出金情報の受渡日と、受渡日の到来した入金情報の受渡日とを比較する手段と、
両者の間に所定期間以上の開きがある場合に、当該出金情報及び入金情報を上記の入出金情報記憶手段から削除する手段と、
当該出金情報について、同額のMRF・預り金を入金経路として特定した入金経路情報を生成する手段と、
当該入金情報について、同額のMRF・預り金を出金経路として特定した出金経路情報を生成する手段と、
を備えたことを特徴とする請求項1〜3の何れかに記載の入出金経路分析システム。 - 受渡日の到来した外貨MMFに係る出金情報に対し、受渡日の到来した外貨MMF以外の入金情報を引き当てた際に、両者の受渡日を比較する手段と、
両者が所定期間内である場合に、引当の完了した外貨MMFの出金情報を上記の入出金情報記憶手段から削除する手段と、
引当のなされた外貨MMF以外の入金情報に照合済のフラグを立てる手段と、
引当のなされた外貨MMFに係る出金情報について、引当の対象となった外貨MMF以外の入金情報及び引当金額を特定した入金経路情報を生成する手段と、
引当のなされた外貨MMF以外の入金情報について、引当の対象となった外貨MMFの出金情報及び引当金額を特定した入金経路情報を生成する手段と、
外貨MMF以外の出金情報について新たに受渡日が到来した場合に、受渡日が到来済で照合済のフラグが立てられていない入金情報との間で引当処理を実行する手段と、
当該入金情報が外貨MMFに係るものである場合に、上記照合済の入金情報との間で再度引当処理を実行する手段と、
引当の完了した外貨MMF以外の出金情報及び外貨MMFの入金情報を上記の入出金情報記憶手段から削除する手段と、
引当のなされた外貨MMF以外の出金情報について、引当の対象となった外貨MMFの入金情報及び引当金額を特定した入金経路情報を生成する手段と、
引当のなされた外貨MMFの入金情報について、引当の対象となった外貨MMF以外の出金情報及び引当金額を特定した出金経路情報を生成する手段と、
上記照合済の入金情報に係る出金経路情報について、出金経路を上記の外貨MMF以外の出金情報に修正する手段と、
を備えたことを特徴とする請求項1〜4の何れかに記載の入出金経路分析システム。 - 受渡日が到来した出金情報について引当の対象となる入金情報が存在しない場合に、当該出金情報を上記の入出金情報記憶手段から削除する手段と、
当該出金情報について、同額のMRF・預り金を入金経路として特定した入金経路情報を生成する手段と、
受渡日が経過した入金情報が上記の入出金情報記憶手段に格納された場合に、当該入金情報を削除する手段と、
当該入金情報について、同額のMRF・預り金を出金経路として特定した出金経路情報を生成する手段と、
を備えたことを特徴とする請求項1〜5の何れかに記載の入出金経路分析システム。 - 受渡日が到来した出金情報の出金額よりも、受渡日が到来した引当対象となる入金情報の入金額が少ない場合に、当該出金情報の出金額を入金情報の入金額に引き当てる手段と、
当該出金情報及び入金情報を上記の入出金情報記憶手段から削除する手段と、
当該出金情報について、上記の入金情報及び引当金額を入金経路として特定すると共に、不足金額と同額のMRF・預り金を入金経路として特定した入金経路情報を生成する手段と、
上記入金情報について、上記出金情報及び引当金額を出金経路として特定する出金経路情報を生成する手段と、
を備えたことを特徴とする請求項1〜6の何れかに記載の入出金経路分析システム。 - コンピュータを、
顧客の口座番号、約定日、受渡日、取引対象、口座への入金額を示すデータ項目を備えた入金情報と、顧客の口座番号、約定日、受渡日、取引対象、口座からの出金額を示すデータ項目を備えた出金情報を蓄積しておく入出金情報記憶手段、
上記の入金情報及び出金情報を口座番号毎に分類する手段、
各口座毎に、受渡日の到来した出金情報の出金額を受渡日の到来した入金情報の入金額に引き当てる処理を、出金情報及び入金情報のそれぞれについて受渡日の古い順に実行する手段、
引当が完了した金額分について、出金情報の出金額及び入金情報の入金額からそれぞれ減ずる手段、
出金額の全額について引当の完了した出金情報及び入金額の全額について引当の完了した入金情報を、上記入出金情報記憶手段から削除する手段、
引当のなされた出金情報について、引当の対象となった入金情報及び引当金額を特定した入金経路情報を生成する手段、
引当のなされた入金情報について、引当の対象となった出金情報及び引当金額を特定した出金経路情報を生成する手段、
上記の入金経路情報及び出金経路情報を経路情報記憶手段に格納する手段、
として機能させることを特徴とする入出金経路分析プログラム。
Priority Applications (1)
| Application Number | Priority Date | Filing Date | Title |
|---|---|---|---|
| JP2006091017A JP2007265156A (ja) | 2006-03-29 | 2006-03-29 | 入出金経路分析システム及びプログラム |
Applications Claiming Priority (1)
| Application Number | Priority Date | Filing Date | Title |
|---|---|---|---|
| JP2006091017A JP2007265156A (ja) | 2006-03-29 | 2006-03-29 | 入出金経路分析システム及びプログラム |
Publications (1)
| Publication Number | Publication Date |
|---|---|
| JP2007265156A true JP2007265156A (ja) | 2007-10-11 |
Family
ID=38638065
Family Applications (1)
| Application Number | Title | Priority Date | Filing Date |
|---|---|---|---|
| JP2006091017A Pending JP2007265156A (ja) | 2006-03-29 | 2006-03-29 | 入出金経路分析システム及びプログラム |
Country Status (1)
| Country | Link |
|---|---|
| JP (1) | JP2007265156A (ja) |
Cited By (1)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| WO2011125379A1 (ja) * | 2010-04-02 | 2011-10-13 | データ・フォアビジョン株式会社 | 資金移動情報提示システム |
-
2006
- 2006-03-29 JP JP2006091017A patent/JP2007265156A/ja active Pending
Cited By (2)
| Publication number | Priority date | Publication date | Assignee | Title |
|---|---|---|---|---|
| WO2011125379A1 (ja) * | 2010-04-02 | 2011-10-13 | データ・フォアビジョン株式会社 | 資金移動情報提示システム |
| JP5054249B2 (ja) * | 2010-04-02 | 2012-10-24 | データ・フォアビジョン株式会社 | 資金移動情報提示システム |
Similar Documents
| Publication | Publication Date | Title |
|---|---|---|
| JP5405116B2 (ja) | 相対外国為替証券の集中化された清算の方法及びシステム | |
| US7991677B2 (en) | Using commercial share of wallet to rate investments | |
| US8170938B2 (en) | Using commercial share of wallet to rate business prospects | |
| US8744944B2 (en) | Using commercial share of wallet to make lending decisions | |
| US8306890B2 (en) | Determining commercial share of wallet | |
| US8170998B2 (en) | Methods, systems, and computer program products for estimating accuracy of linking of customer relationships | |
| US20070233597A1 (en) | Least cost network routing for electronic transactions | |
| US20150221028A1 (en) | Method and apparatus for value interchange pricing | |
| US20100088204A1 (en) | Method and apparatus for dynamic interchange pricing | |
| MX2007012294A (es) | Metodo y aparato para evaluar valores garantizados por activos. | |
| CN101595506A (zh) | 限制多方交易中的对方风险 | |
| KR102051045B1 (ko) | 펀드의 운용 규제 사항들의 위반 여부를 장중에 판단하는 서비스를 제공하는 방법 및 장치 | |
| US20080262961A1 (en) | Merchant Credit Risk Monitoring | |
| JP2020003960A (ja) | 債権保証システム | |
| US20150332391A1 (en) | Non pre-approved channel filtering for card acquisition | |
| CN109886676A (zh) | 用于区块链网络的支付方法、计算设备、存储介质 | |
| US20110215139A1 (en) | Prepaid card loan mechanism and methods of completing transactions and transforming goods | |
| JP2018055235A (ja) | 債券取引決済管理システムおよび債券取引決済管理方法 | |
| JP2008033643A (ja) | 照査突合方法および照査突合サポートシステム | |
| JP2010211411A (ja) | 有価証券を担保とする証拠金取引における証拠金取引管理システム | |
| JP2006277161A (ja) | 証券担保融資管理システム、方法及びプログラム | |
| CN115829638A (zh) | 一种用户权益发放方法及装置 | |
| AU2021105552A4 (en) | A system and method for automating financial transaction processing and settlement and managing reward account using Block-chain smart contracts | |
| US20250265642A1 (en) | Automated Loan Origination Based on Basket of Goods | |
| KR102620004B1 (ko) | 자본 이동 처리 방법 및 장치 |